

Planejamento Tributário 2027: Sua Empresa no Lucro Real Está Preparada para a CBS?
 Por Guilherme Pagotto
📋 O que você vai aprender neste artigo:
- O que muda, na prática, no dia 1º de janeiro de 2027 para quem está no Lucro Real.
- Por que a alíquota quase não muda e, mesmo assim, a conta muda.
- Como ficam os créditos de PIS/COFINS acumulados e o que precisa estar em ordem até 31 de dezembro de 2026.
- O que fazer ainda em 2026, na ordem certa.
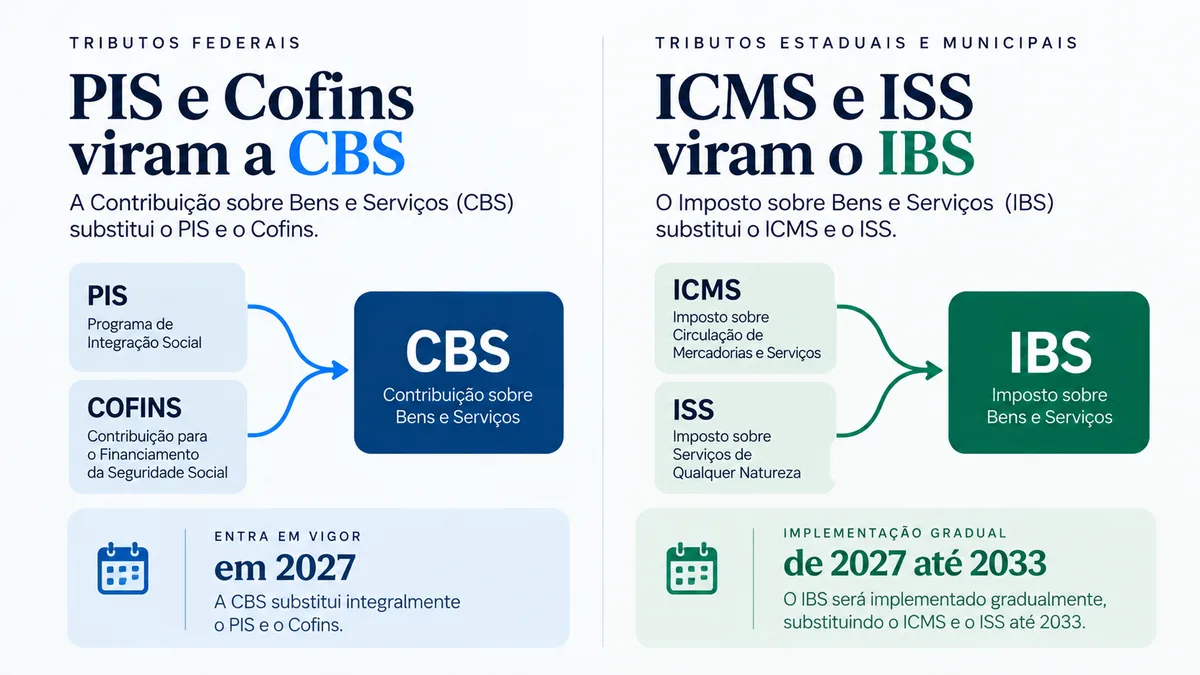
Em 1º de janeiro de 2027, o PIS e a COFINS deixam de existir. No lugar deles entra a CBS, a Contribuição sobre Bens e Serviços.
Para quem está no Lucro Real, a mudança é menos assustadora do que parece e mais urgente do que se imagina. Menos assustadora porque a lógica é a mesma que sua equipe já usa todos os meses: você paga sobre o que vende e desconta o que pagou nas compras. Mais urgente porque a preparação tem prazo, e o prazo é este ano.
Este texto explica o que muda, o que isso faz com o seu caixa e o que dá para fazer enquanto ainda há tempo.
O que acontece em 1º de janeiro de 2027
Cinco coisas mudam no mesmo dia:
O ICMS e o ISS continuam inteiros em 2027. Eles só começam a cair a partir de 2029 e desaparecem em 2033. Ou seja: durante alguns anos sua empresa vai conviver com dois sistemas ao mesmo tempo. É trabalhoso, mas é previsível, e dá para se organizar.
Vale separar 2026 de 2027, porque muita gente confunde os dois. Em 2026, a CBS e o IBS já existem, mas em regime de teste: 0,9% e 0,1%. A apuração é informativa e o recolhimento é dispensado para quem cumprir as obrigações acessórias. O PIS e a COFINS continuam sendo pagos integralmente. Em 2027 acaba o teste: o PIS e a COFINS somem e a CBS passa a ser cobrada.
A alíquota quase não muda. O que muda é o que gera crédito.
Hoje, uma empresa no Lucro Real paga 9,25% de PIS e COFINS sobre a receita: 1,65% de PIS mais 7,60% de COFINS. Desse valor, você desconta os créditos das compras.
A CBS entra com uma alíquota parecida. E aqui é preciso ser honesto sobre um ponto: a alíquota da CBS ainda não foi fixada. Quem fixa é o Senado Federal, por resolução, a partir do cálculo do Tribunal de Contas da União. Em 28/10/2026, o TCU calculou a alíquota de referência da CBS para 2027 em 11,3%, e o Senado tem até 15 de dezembro para fixar a alíquota oficial. Enquanto isso, circulam estimativas: documentos do Comitê Gestor do IBS (Resolução CGIBS nº 14/2026) usam 9,21% para fins apenas metodológicos. Em 2027 e 2028 a CBS entra com um desconto de 0,1 ponto percentual, justamente para compensar o IBS de 0,1% e evitar que a carga total suba nesses dois anos.
Guarde esse detalhe, mas não faça contas em cima dele: é estimativa, não é lei. Qualquer material que apresente a alíquota da CBS como número definido está prometendo uma precisão que ainda não existe.
O ponto importante é outro. Se a alíquota fica praticamente igual, de onde vem a diferença no seu caixa?
Vem do que pode ser descontado. Hoje, o conceito de insumo é apertado: a discussão sobre o que dá e o que não dá crédito de PIS/COFINS rendeu anos de disputa e chegou ao Superior Tribunal de Justiça. A CBS troca essa lógica por um crédito amplo sobre as aquisições (art. 47 da Lei Complementar 214/2025), e é isso que muda a conta.
De quem você compra passa a entrar na conta
Antes de ver o que passa a gerar crédito, vale um ponto que costuma passar batido e que muda decisão de compra: o crédito não depende só do que você compra. Depende também de quem.
Quando o fornecedor está no regime regular, a CBS destacada na nota dele vira crédito integral para você. A conta é direta.
Quando o fornecedor é optante do Simples Nacional, não é. O crédito que você aproveita fica limitado ao valor de CBS e IBS efetivamente embutido no DAS dele, destacado no documento fiscal. É crédito, mas é parcial.
Aqui está a parte que quase ninguém sabe: esse fornecedor pode escolher. O optante do Simples tem a opção de recolher IBS e CBS fora do DAS, pelo regime regular, e nesse caso ele transfere crédito integral para os clientes, continuando no Simples para IRPJ, CSLL e contribuição previdenciária. A escolha pode ser revista a cada semestre.
Na prática, isso transforma uma questão fiscal em conversa comercial. Dois fornecedores com o mesmo preço na proposta podem ter custo líquido diferente para você, dependendo do regime de cada um e da opção que fizeram. E, se um fornecedor importante seu está no Simples e vende para empresas, vale a conversa: a opção pelo regime regular costuma ser vantajosa para ele justamente quando os clientes são pessoa jurídica.
Há ainda uma segunda condição, e ela vale para qualquer fornecedor. O crédito de CBS fica condicionado ao efetivo recolhimento por quem vendeu. Ou seja, a regularidade fiscal de quem abastece a sua empresa deixa de ser um problema dele e passa a ser uma linha do seu custo. Cadastro de fornecedor com verificação periódica de regularidade, que hoje é boa prática, passa a ter efeito direto no caixa.
Os créditos vindos de fornecedores do Simples ficam disponíveis a partir de 2027, junto com o restante da mudança.
O que passa a dar crédito e hoje não dá
A lógica muda. Hoje, a pergunta é "isso é insumo?". Com a CBS, a pergunta passa a ser "isso foi adquirido para a atividade da empresa?". O art. 47 da Lei Complementar 214/2025 garante crédito sobre as aquisições em geral, e a principal exceção são os bens e serviços de uso ou consumo pessoal, definidos no art. 57, sobre os quais o crédito é vedado.
Na prática, despesas que hoje costumam ficar fora do crédito de PIS/COFINS, como softwares, consultorias e serviços de tecnologia, passam a gerar crédito quando usadas na atividade da empresa. Energia elétrica, aluguéis e fretes continuam gerando crédito. E o crédito sobre ativo imobilizado passa a ser apropriado na aquisição, em vez de acompanhar a depreciação.
Uma ressalva: a Receita Federal e o Comitê Gestor do IBS ainda podem detalhar regras por atos normativos. O que está acima é a lógica da lei, não a palavra final sobre cada item.
Os créditos de PIS/COFINS na virada: o que organizar em 2026
Uma dúvida comum: os créditos de PIS e COFINS se perdem quando os tributos forem extintos? Não. O art. 378 da Lei Complementar 214/2025 preserva os créditos não apropriados ou não utilizados até a extinção, mantendo o prazo de utilização que já valia. Eles poderão ser compensados com a CBS e, quando cumprirem os requisitos da legislação na data da extinção, ressarcidos em dinheiro ou compensados com outros tributos federais.
Então por que 2026 importa? Porque a lei exige que esses créditos estejam devidamente registrados na escrituração das contribuições (art. 378, II). Crédito que não estiver escriturado na virada entra numa zona de discussão que ainda não tem resposta definitiva. Organizar e escriturar ainda em 2026 é o caminho mais seguro.
Há também regras de transição que merecem atenção:
- Depreciação e amortização em curso. Os créditos que hoje são apropriados aos poucos continuam como crédito presumido de CBS até o fim do ciclo (art. 380).
- Estoque em 1º de janeiro de 2027. Em situações específicas, como bens comprados com substituição tributária ou incidência monofásica, o estoque pode gerar crédito presumido de CBS. Ele é apurado até junho de 2027, usado em 12 parcelas mensais e só compensa CBS, sem ressarcimento (art. 381).
- Ordem de uso. Na compensação, os créditos de PIS/COFINS têm preferência sobre os créditos de CBS (art. 382).
Isso não significa que toda empresa tenha crédito a aproveitar. Significa que 2026 é o melhor momento para descobrir e deixar tudo em ordem.
O que fazer ainda em 2026
Quatro movimentos, em ordem de retorno:
1. Revisar e escriturar os créditos de PIS/COFINS. Confirme que todo crédito a que a empresa tem direito está registrado na EFD-Contribuições antes da extinção. É o item com maior risco de virar discussão depois.
2. Mapear as despesas que hoje não geram crédito. Pegue o plano de contas e marque o que não entra hoje: software, consultoria, treinamento, serviços de TI. Esse é o tamanho aproximado do seu ganho em 2027, e é o número que permite decidir preço com antecedência.
3. Conversar com quem cuida do seu sistema. A EFD-Contribuições vai ser substituída por uma obrigação nova da CBS, ainda em regulamentação. Quem descobre isso em dezembro de 2026 vai disputar a agenda do fornecedor com todo mundo.
4. Olhar os contratos longos. Contratos de vários anos com preço fixo foram fechados com uma carga tributária que vai mudar. Vale identificar quais têm cláusula de reajuste e quais não têm, antes que a mudança chegue. A redação de cláusula de reequilíbrio é trabalho de advogado. O que cabe aqui é o levantamento de quais contratos precisam dessa conversa.
Três erros que custam caro
Achar que "crédito amplo" significa "crédito em tudo". O conceito ficou maior, não ficou irrestrito. Tomar crédito indevido gera cobrança com multa depois. Ampliar a base de crédito exige análise item a item, não uma canetada no plano de contas.
Fazer conta com alíquota estimada. Decidir preço, margem ou contrato em cima de um número que o Senado ainda não fixou é construir sobre areia. Use a estimativa para dimensionar o problema, nunca para fechar valor.
Deixar a organização dos créditos para 2027. Os créditos não se perdem na virada, mas os que não estiverem escriturados ficam numa zona de discussão. Organizar agora custa menos do que discutir depois.
Saber se os créditos de PIS/COFINS da sua empresa estão escriturados e em ordem antes da virada exige olhar a apuração e o seu plano de contas: é um diagnóstico específico, não uma resposta de tabela.
Perguntas Frequentes
Aviso
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Fale com um especialista
Dúvidas sobre como aplicar isso na sua empresa?
Diagnóstico gratuito · Sem compromisso · Resposta em até 2h úteis
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador, com formação em Direito, especialista em Planejamento Tributário e Estratégico na OSP, onde atua desde 1995. Juiz da 3ª Câmara da Junta de Recursos Tributários de Campinas e diretor do Sescon Campinas.
Ver todos os artigosMapeie oportunidades na sua carga tributária com o TRIBUTA360
Receba um diagnóstico da sua carga tributária e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

CNAE 4930: Transporte Rodoviário de Carga — Qual Código Usar e Como É Tributado (2026)
Qual CNAE 4930 usar: 4930-2/01 municipal, 4930-2/02 intermunicipal, 4930-2/03 perigosos e 4930-2/04 mudanças — e o que muda em ICMS, ISS, Simples e Presumido.

Quanto empresas no Lucro Presumido pagam de IRPJ e CSLL ?
A conta do Lucro Presumido é conhecida. Para uma prestadora de serviços, a presunção é de 32% da receita; sobre essa base incidem 15% de IRPJ e CSLL 9%

IBS e CBS: como o crédito amplo muda o caixa da sua indústria
IBS e CBS trazem crédito amplo para a indústria no Lucro Real. Veja o que já vale em 2026, onde o crédito escapa e o que cobrar do seu ERP.