
Despesas Dedutíveis Lucro Real 2026: 50+ Itens com Lei do Bem
 Por Guilherme Pagotto
Antes de começar a leitura
Simule os impostos da sua empresa no Lucro Real
Calculadora gratuita em 2 minutos — IRPJ, CSLL, PIS, COFINS e comparativo com Lucro Presumido.
Diferente do Lucro Presumido, onde o imposto é pago sobre uma margem de lucro estimada (presumida) pelo governo — independentemente se a empresa teve lucro ou prejuízo real —, no Lucro Real o jogo é diferente. Aqui, o IRPJ (15% + 10%) e a CSLL (9%) incidem sobre o Lucro Líquido Contábil Ajustado.
Isso significa que cada real de despesa legítima e dedutível que sua empresa lança na contabilidade reduz proporcionalmente o imposto devido — a alíquota marginal combinada de IRPJ (25%) + CSLL (9%) chega a 34% sobre a parcela acrescentada à base, podendo ser ainda maior quando há créditos de PIS/COFINS.
Dominar o conceito de Despesas Dedutíveis não é apenas tarefa do contador; é a ferramenta mais poderosa de eficiência financeira para CEOs e Diretores Financeiros. Neste guia completo e atualizado para 2026, vamos mergulhar fundo no Regulamento do Imposto de Renda (RIR/2018), na Lei do Bem e nas estratégias avançadas para transformar custos operacionais em redutores de impostos.
Parte 1: O Conceito Fundamental (Artigo 311 do RIR/2018)
Para que uma despesa seja descontada do lucro bruto, ela não basta "existir"; ela deve provar sua relevância econômica. O Fisco não aceita qualquer recibo.
O Regulamento do Imposto de Renda (Decreto nº 9.580/2018), em seu Artigo 311, define os três pilares que toda despesa deve atender cumulativamente para ser aceita:
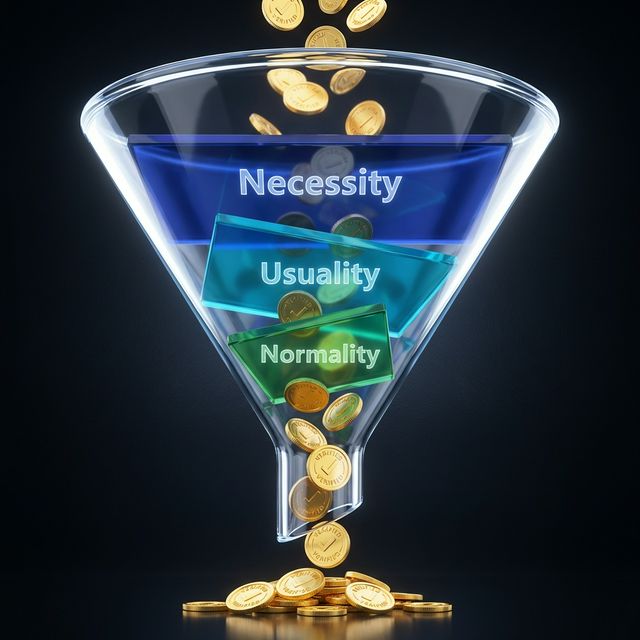
1. Necessariedade
A despesa é essencial para a manutenção da fonte produtora? (Exemplo Positivo): Compra de matéria-prima para uma indústria. Sem ela, não há produto. (Exemplo Negativo): Aluguel de um imóvel na praia para "descanso dos sócios". Isso não gera receita para a empresa.
2. Usualidade
O gasto é comum no ramo de atividade do negócio? (Exemplo Positivo): Gastos com viagens e hospedagem para uma empresa de consultoria que atende clientes em todo o país. (Exemplo Negativo): Compra de joias ou obras de arte por uma empresa de software. Não é usual no setor de tecnologia.
3. Normalidade
O valor é condizente com o mercado? (Exemplo Positivo): Pagar R$ 10.000,00 de aluguel em um escritório na Av. Paulista. (Exemplo Negativo): Pagar R$ 100.000,00 de aluguel no mesmo escritório, sendo que o locador é parente do sócio. Isso configura superfaturamento para transferir lucro (glosa fiscal certa).
Parte 2: O Grande Catálogo de Despesas Dedutíveis
Abaixo, categorizamos as despesas mais comuns e suas regras específicas de dedutibilidade. Use isso como um checklist para auditar seu balancete.
2.1. Despesas com Pessoal (RH)
É geralmente a maior linha de custo das empresas de serviço.
- Salários e Ordenados: 100% dedutíveis (Regime de Competência).
- Encargos Sociais (INSS, FGTS): 100% dedutíveis.
- 13º Salário e Férias: Dedutíveis no momento da provisão contábil.
- PLR (Participação nos Lucros): Dedutível, desde que siga a Lei 10.101/2000 (acordo com sindicato/comissão, metas claras). Se pagar como "bônus" sem acordo, não deduz e ainda incide encargos trabalhistas.
- Vale Transporte e Alimentação: Dedutíveis.
- PAT (Programa de Alimentação do Trabalhador): Além de deduzir a despesa, a empresa pode ganhar um incentivo fiscal adicional de até 4% do IRPJ devido, com o limite conjunto e, desde 2026, com o corte de 10% da LC 224/2025.
- Plano de Saúde: Dedutível se oferecido a todos os empregados (indiscriminadamente). Se for só para diretores, é benefício indireto (tributado).
- Treinamento e Educação: Cursos técnicos, graduação ou idiomas para funcionários são dedutíveis se tiverem relação com a atividade da empresa.
2.2. Instalações e Operacional
- Aluguel e Condomínio: Dedutível se o imóvel for usado na operação.
- Energia, Água, Internet: 100% dedutíveis.
- Manutenção e Reparos: Dedutíveis se não aumentarem a vida útil do bem em mais de 1 ano (se aumentarem, devem ser imobilizados e depreciados; RIR/2018, art. 354, § 1º).
- Segurança e Limpeza: Dedutíveis.
2.3. Marketing e Vendas
- Publicidade e Propaganda: Dedutíveis (Google Ads, Meta Ads, TV, Rádio). Importante ter a Nota Fiscal ou Invoice (no caso de plataformas internacionais) e comprovante de pagamento e retenção de impostos (IRRF/CIDE/PIS/COFINS Importação).
- Comissões de Vendedores: Dedutíveis.
- Viagens e Estadias: Dedutíveis se comprovada a finalidade negocial (visita a cliente, feira, congresso).
- Atenção aos Brindes: Despesas com brindes (ex: cestas de natal para clientes) NÃO são dedutíveis (Lei 9.249/1995, art. 13, VII; RIR/2018, art. 260, parágrafo único, VII). A fronteira entre brinde e material de propaganda (objeto com a marca, distribuído para divulgação) é analisada caso a caso pela Receita e pelo CARF.
2.4. Despesas Financeiras
- Juros de Empréstimos e Financiamentos: Dedutíveis.
- Variação Cambial: Dedutível (pode ser pelo regime de caixa ou competência, dependendo da opção feita em janeiro).
- IOF e Tarifas Bancárias: Dedutíveis.
2.5. Impostos e Taxas
- IPTU e IPVA: Dedutíveis (se os bens forem da empresa). Ver o detalhamento abaixo.
IPTU é dedutível no Lucro Real? Sim — e o ano importa
O IPTU de imóvel usado na atividade da empresa é despesa dedutível do IRPJ e da CSLL, como qualquer tributo que não seja o próprio imposto de renda. O que costuma custar caro não é o se, é o quando e o como comprovar:
- Regime de competência, não de caixa. O IPTU é deduzido no ano-calendário a que se refere, ainda que pago em parcelas no exercício seguinte ou quitado com atraso. Antecipar o pagamento de 2027 em dezembro de 2026 não antecipa a dedução.
- Imóvel alugado. Quando o contrato transfere o IPTU ao locatário, quem deduz é quem suporta o ônus — a empresa locatária deduz como despesa de ocupação, com o contrato e o comprovante em nome dela.
- Imóvel do sócio usado pela empresa. Sem contrato de locação e sem comprovação do uso na atividade, a despesa é glosada. É o item mais comum de glosa nesta família.
- IPTU discutido em juízo. Tributo com a exigibilidade suspensa — liminar, depósito judicial, recurso administrativo — não é dedutível enquanto durar a discussão. A dedução volta no período em que a decisão se tornar definitiva e desfavorável ao contribuinte.
Base: dedutibilidade e regime de competência dos tributos — art. 352, caput, do RIR/2018 (Decreto nº 9.580/2018); indedutibilidade enquanto houver exigibilidade suspensa — art. 352, § 1º, do RIR/2018, que remete às hipóteses do art. 151 do CTN; requisito geral de despesa necessária, usual e normal — art. 311 do RIR/2018.
Exemplo. IPTU de 2026 de R$ 48.000 sobre a sede própria, parcelado em 10 vezes e com as duas últimas parcelas pagas em 2027: deduzem-se os R$ 48.000 em 2026, pelo total lançado por competência. À alíquota combinada de 34%, são R$ 16.320 a menos de IRPJ + CSLL no próprio ano. Se, em vez disso, a empresa discute R$ 18.000 desse valor com liminar, deduz apenas R$ 30.000 em 2026 — e os R$ 18.000 só entram no ano em que a discussão terminar contra ela.
- Taxas Estaduais/Municipais: Dedutíveis.
- IRPJ e CSLL: NÃO são dedutíveis da própria base (óbvio, mas importante lembrar).
- Multas fiscais: as punitivas, aplicadas porque o tributo deixou de ser pago, não são dedutíveis. As de natureza compensatória e as de infrações sem falta de pagamento, como o atraso na entrega de declarações, são dedutíveis (RIR/2018, art. 352, § 5º). Multas não fiscais (trânsito, ambientais, contratuais) seguem a regra geral da despesa necessária e pedem análise caso a caso.
2.6. Veículos e Frotas
- Combustível e Manutenção: Dedutíveis para veículos da frota ou de funcionários em serviço (com relatório de KM rodado).
- Depreciação de Veículos: Dedutível.
- Seguro de Veículos: Dedutível.
Parte 3: As Estratégias de Ouro (Planning Avançado)
Aqui separamos os amadores dos profissionais. São mecanismos legais para maximizar a dedução.
3.1. Juros sobre Capital Próprio (JCP) vs. Dividendos
O JCP é uma forma de remunerar os sócios onde a empresa lança o valor pago como Despesa Financeira Dedutível.
- Mecânica na Empresa: Reduz a base do Lucro Real; a tributação combinada de IRPJ (25%) e CSLL (9%) atinge a alíquota marginal de 34% sobre o valor lançado.
- Tributação no Sócio: Há retenção de 15% de IRRF sobre o recebimento.
- Diferencial do mecanismo: A alíquota marginal de 34% deduzida na empresa contra os 17,5% de IRRF no sócio (LC 224/2025, art. 8º) resulta em diferença de 16,5 pontos a favor do grupo (face à distribuição via dividendos tradicional, que não gera dedução).
- Limite: Limitado à variação da TJLP (Taxa de Juros de Longo Prazo; Lei 9.249/1995, art. 9º) sobre o Patrimônio Líquido.
[!TIP] Dica de Ouro: O Juros sobre Capital Próprio deve ser pago ou creditado até 31 de dezembro para valer no ano-calendário. Não deixe para calcular no fechamento do balanço em abril!
3.2. Lei do Bem (Inovação Tecnológica) - Lei 11.196/2005
Para empresas que investem em P&D (Pesquisa e Desenvolvimento), o governo permite uma "superdedução".
- Para cada R$ 100,00 gastos com inovação (salários de pesquisadores, insumos de laboratório), a empresa pode abater R$ 160,00 a R$ 200,00 da base de cálculo do IRPJ/CSLL.
- Isso não é mágica; é incentivo fiscal federal.
3.3. Depreciação Acelerada
Em alguns casos (como turnos de trabalho de 2 ou 3 turnos, ou incentivos setoriais recentes para máquinas novas), a empresa pode depreciar o bem muito mais rápido . Isso antecipa a despesa, reduzindo o imposto a pagar no curto prazo e melhorando o fluxo de caixa.
3.4. Perdas no Recebimento de Créditos (PDD)
A antiga "Provisão" hoje é tratada como "Perdas no Recebimento de Créditos".
- Dívidas até R$ 15.000,00 vencidas há mais de 6 meses: Podem ser deduzidas sem cobrança judicial (Lei 9.430/1996, art. 9º, contratos a partir de 08/10/2014).
- Dívidas acima de R$ 15.000,00 até R$ 100.000,00 vencidas há mais de 1 ano: exigem a manutenção da cobrança administrativa.
- Dívidas acima de R$ 100.000,00 vencidas há mais de 1 ano: exigem cobrança judicial iniciada.
- A mera "estimativa" contábil não é dedutível; é preciso seguir o rito legal de cobrança.
Parte 4: Despesas indedutíveis no Lucro Real
Despesa indedutível é o gasto que a empresa registra na contabilidade, mas que não pode reduzir a base de cálculo do IRPJ e da CSLL. Ela continua no resultado contábil; na apuração, o valor é adicionado de volta ao lucro líquido no e-Lalur (IRPJ) e no e-Lacs (CSLL).
Base: RIR/2018 (Decreto nº 9.580/2018), art. 260, caput e inciso I.
A lista da lei
A Lei nº 9.249/1995 veda a dedução das despesas abaixo, tanto no lucro real quanto na base da CSLL:
O que é "intrinsecamente relacionado" está na IN SRF 11/1996, art. 25: entre outros, o imóvel da administração, os bens usados na contabilidade e os veículos de entrega e de vendedores. Os gastos com bens de uso particular de sócios e dirigentes não se deduzem.
Base: Lei nº 9.249/1995, art. 13, I a VII; IN SRF nº 11/1996, art. 25, parágrafo único.
Outras despesas que o RIR/2018 não aceita
- A própria CSLL e o próprio IRPJ: a CSLL não reduz a base do IRPJ, e o IRPJ não se deduz como despesa (RIR/2018, art. 352, §§ 2º e 6º).
- Multas por infrações fiscais: as punitivas, aplicadas porque o tributo deixou de ser pago, não se deduzem. As de natureza compensatória e as de infrações sem falta de pagamento (por exemplo, atraso na entrega de declaração) são dedutíveis (RIR/2018, art. 352, § 5º).
- Tributos com exigibilidade suspensa (liminar, depósito judicial, recurso administrativo): não são dedutíveis enquanto durar a suspensão (RIR/2018, art. 352, § 1º).
- Gratificações e participações no resultado de dirigentes e administradores: indedutíveis (RIR/2018, art. 315). A participação nos lucros dos empregados, paga nos termos da Lei 10.101/2000, é dedutível no lucro real (Lei 10.101/2000, art. 3º, § 1º).
- Comissões, bonificações e gratificações sem causa ou sem beneficiário identificado: indedutíveis quando não se indica a operação que as originou ou quando o comprovante não individualiza quem recebeu (RIR/2018, art. 316).
- Perdas com clientes inadimplentes: só se deduzem nas condições da Lei 9.430/1996, arts. 9º a 14 (valor, prazo de vencimento e cobrança).
- Despesa que não seja necessária, usual e normal à atividade: não se deduz, ainda que tenha nota fiscal (RIR/2018, art. 311).
Gastos pessoais dos sócios
Gasto pessoal pago pela empresa (escola dos filhos, supermercado da casa, carro de uso particular) não vira receita, mas cria problemas: no Lucro Real, a despesa é indedutível; em qualquer regime, pode ser tratado como remuneração ou distribuição de lucros ao sócio, com os tributos correspondentes; e mistura de patrimônios é um dos fundamentos para a Justiça atingir os bens pessoais do sócio (Código Civil, art. 50). Mantenha contas separadas.
Adição definitiva ou temporária
Nem toda adição é para sempre. Brindes, multas fiscais punitivas e a CSLL são adições definitivas. Outras são temporárias: a provisão para contingências trabalhistas é adicionada quando é constituída e volta como exclusão quando a perda se realiza, por exemplo no pagamento da condenação; o tributo com exigibilidade suspensa é adicionado enquanto dura a discussão. Até lá, o valor fica controlado na Parte B do e-Lalur.
Exemplo. Uma empresa no Lucro Real tem lucro líquido de R$ 1.000.000 e lançou R$ 20.000 em cestas de Natal para clientes. No e-Lalur, os R$ 20.000 são adicionados, e a base passa a R$ 1.020.000. Se a despesa fosse dedutível, a empresa pagaria R$ 6.800 a menos de IRPJ e CSLL (34%, com o adicional do IRPJ). Como é indedutível, o gasto não reduz o imposto.
Parte 5: Compliance e Documentação
No Lucro Real, a contabilidade deixa de ser apenas "geradora de guias" e vira o diário de bordo da empresa.
O Tripé da Documentação:
- Documento Hábil: Nota Fiscal (XML), Invoice, Recibo (RPA).
- Comprovante Financeiro: Extrato bancário saindo da conta PJ para a conta do fornecedor. Pagamentos em espécie (dinheiro vivo) são altíssimamente arriscados e limitados.
- Comprovação da Prestação: Para serviços intangíveis (Consultoria, Marketing), tenha o "Proof of Service" (e-mails com relatórios, prints de campanhas, entregáveis).
Rateio de Despesas (Cost Sharing)
Para grupos econômicos que centralizam o Backoffice (RH/TI/Financeiro) em uma Holding ou Matriz:
- Fazer contrato de rateio.
- Critério de divisão deve ser objetivo e rastreável.
- Reembolso exato (sem margem de lucro).
FAQ: Dúvidas Frequentes
Impacto da Reforma Tributária
Com a Reforma Tributária (IBS/CBS), a lógica de "dedutibilidade" muda um pouco de figura para os novos impostos. O sistema passará a ser de "crédito financeiro amplo".
- Hoje (PIS/COFINS), nem tudo o que é despesa gera crédito.
- Amanhã (IBS/CBS), praticamente toda aquisição de bem ou serviço que a empresa paga gerará crédito do imposto, exceto itens de uso pessoal.
Para o IRPJ e CSLL, no entanto, a regra do Lucro Real e da dedutibilidade continua valendo firmemente.
Sua empresa está aproveitando todos os incentivos disponíveis? Muitas empresas pagam mais imposto do que precisariam por desconhecer mecanismos legais (como JCP e Lei do Bem) ou por desorganização documental. Um diagnóstico técnico pode revelar oportunidades de otimização não aproveitadas.
A perspectiva da OSP
A OSP Soluções de Negócio acompanha há 49 anos a operação tributária de mais de 600 empresas, monitorando R$ 15 bilhões em receita com 98% de retenção. Em diagnósticos de despesas dedutíveis, observamos que três áreas concentram as maiores oportunidades não exploradas: (1) JCP não distribuído ao final do exercício, (2) Lei do Bem em empresas que fazem P&D mas não classificam corretamente, e (3) provisões trabalhistas, indedutíveis enquanto provisão, cujo valor se deduz quando a perda se realiza (pagamento), por exclusão no e-Lalur.
Conteúdo Relacionado
- Lucro Real 2026: A Decisão Irretratável de Janeiro e a LC 214
- Lucro Real: O Guia Completo para Decidir em 2026
- Carga tributária no mundo: os países e a posição do Brasil
- Efeitos Ocultos da LC 214/2025 no Lucro Real
- Soluções para Lucro Real
- REFORMA360 — preparação para CBS/IBS
Diagnóstico de Despesas Dedutíveis Mapeamento técnico das oportunidades de otimização não aproveitadas no seu Lucro Real. Sem compromisso.
Receber Diagnóstico Gratuito ou Simular o impacto da Reforma
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Próximo passo
Calcule o imposto real da sua empresa no Lucro Real
Use nossa Calculadora de Lucro Real para estimar IRPJ e CSLL e descobrir se sua empresa está pagando mais impostos do que deveria.
Conheça o serviço
Contabilidade especializada para empresas no Lucro Real
Veja como a OSP atua: compliance, apuração de IRPJ/CSLL, BI estratégico e planejamento tributário contínuo para médias e grandes empresas.
Ver contabilidade para Lucro RealEspecialistas em Lucro Real
Sua empresa paga impostos a mais no Lucro Real?
Diagnóstico tributário gratuito · Sem compromisso · Resposta em até 2h úteis
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador, com formação em Direito, especialista em Planejamento Tributário e Estratégico na OSP, onde atua desde 1995. Juiz da 3ª Câmara da Junta de Recursos Tributários de Campinas e diretor do Sescon Campinas.
Ver todos os artigosConsultoria Estratégica Personalizada
Análise completa do seu negócio com soluções sob medida para seus desafios específicos.
Artigos Relacionados

Contabilidade Além do Imposto: Indicadores Contábeis que Guiam Decisões
Quatro indicadores contábeis que mostram se a sua empresa no Lucro Real ganha ou perde dinheiro, com as contas abertas e um exemplo completo.

Como Calcular IRPJ e CSLL no Lucro Real
Descubra como calcular IRPJ e CSLL no Lucro Real de forma prática. Conheça as regras, a base de cálculo, alíquotas e o passo a passo da apuração.

Prejuízos Fiscais no Lucro Real: Estratégias 2026 e Reforma
Regra dos 30%, LALUR/LACS e impactos da Reforma Tributária: guia técnico sobre compensação de prejuízos fiscais no Lucro Real para 2026 e além.